Finanzierung
Nebenkosten beim Hauskauf
Welche Kaufnebenkosten anfallen, wie hoch die Grunderwerbsteuer in Sachsen und Sachsen-Anhalt ist und warum die Bank sie selten finanziert.
Mehr lesenVon der ersten Rechnung bis zur Zusage: anbieterübergreifender Vergleich, ehrliche Zahlen, feste Ansprechpartner.
Eine Baufinanzierung ist für die meisten Menschen die größte finanzielle Entscheidung ihres Lebens, und zugleich die, bei der kleine Unterschiede am meisten ausmachen: beim Zinssatz, bei der Tilgung, bei der Länge der Zinsbindung. Wer nur das Angebot der Hausbank kennt, kennt seinen Verhandlungsspielraum nicht.
Unverbindliche Modellrechnung. Kaufnebenkosten (je nach Bundesland häufig um die zehn Prozent) sind nicht enthalten. Keine Daten werden übertragen.
Der Haushaltsrechner ermittelt aus Nettoeinkommen, festen Ausgaben und einem Sicherheitspuffer die monatlich tragbare Rate, und übersetzt sie bei gewähltem Sollzins und Tilgungssatz in einen groben Darlehensrahmen. Die Rechnung ist bewusst konservativ: Wer den Puffer wegplant, finanziert auf Kante. Nebenkosten des Kaufs (Grunderwerbsteuer, Notar, ggf. Makler, je nach Bundesland zusammen häufig um die zehn Prozent des Kaufpreises) sind im Darlehensrahmen nicht enthalten und sollten möglichst aus Eigenkapital kommen. Das Ergebnis ersetzt keine Finanzierungszusage, ist aber der ehrliche Startpunkt jeder Objektsuche.
Der Rechner zeigt, was Ihre Finanzierung heute kostet: Sollzins, Effektivzins, monatliche Rate und Restschuld am Ende der Zinsbindung, gerechnet auf Ihr Vorhaben und Ihre Postleitzahl. Die Konditionen kommen aus der Europace-Plattform und werden laufend aktualisiert. Was der Rechner ausgibt, ist eine belastbare Orientierung, aber noch keine Finanzierungszusage - die folgt nach der Prüfung Ihrer Unterlagen.
Konditionen in Echtzeit
Zinsen und Raten jetzt berechnen
Der Rechner vergleicht die aktuellen Konditionen von über 500 Banken und zeigt Sollzins, Effektivzins, monatliche Rate und Restschuld für Ihr Vorhaben. Ohne Anmeldung, ohne Schufa-Abfrage, unverbindlich.
Mit dem Start wird der Rechner der Europace AG geladen. Dabei werden Daten an Europace übertragen, unter anderem Ihre IP-Adresse. Vorher geschieht das nicht.
Aus der Praxis
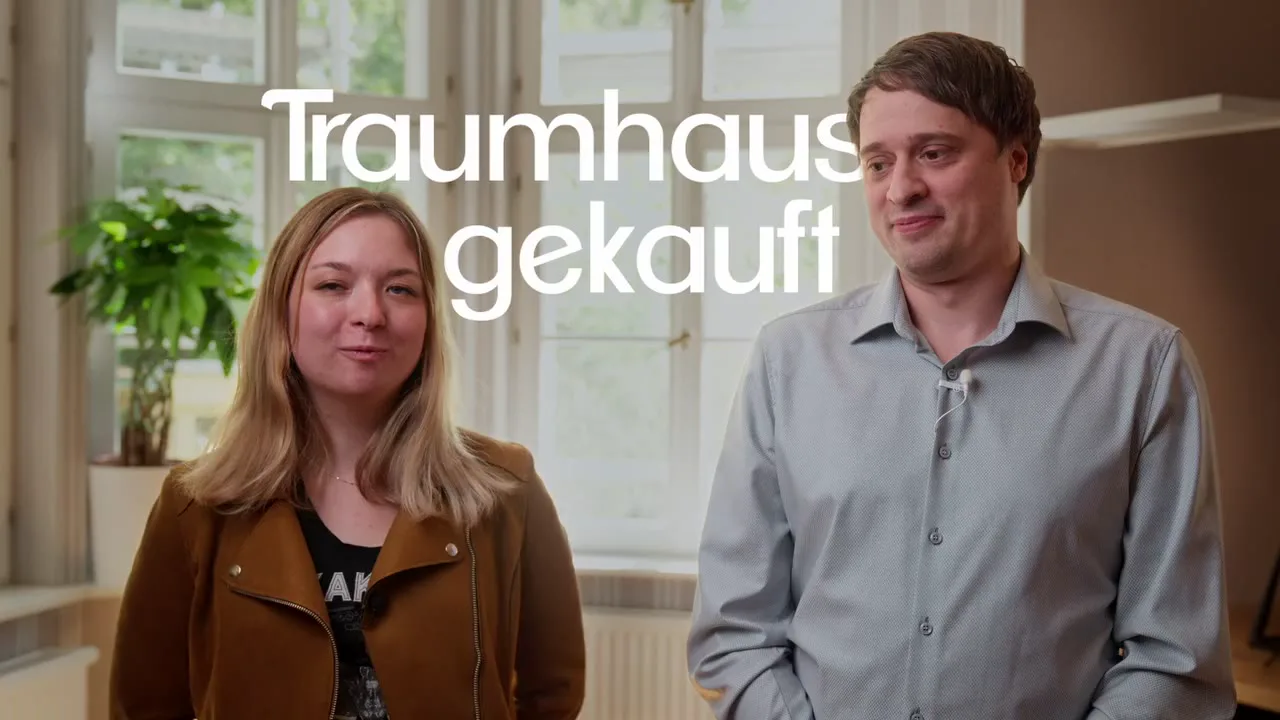
Die Zahlen oben sind der eine Teil. Der andere entscheidet sich meist erst dann, wenn eine Bank ablehnt oder der Notartermin früher steht als die Finanzierung - zwei Kunden erzählen, wie es bei ihnen gelaufen ist.
 2:22
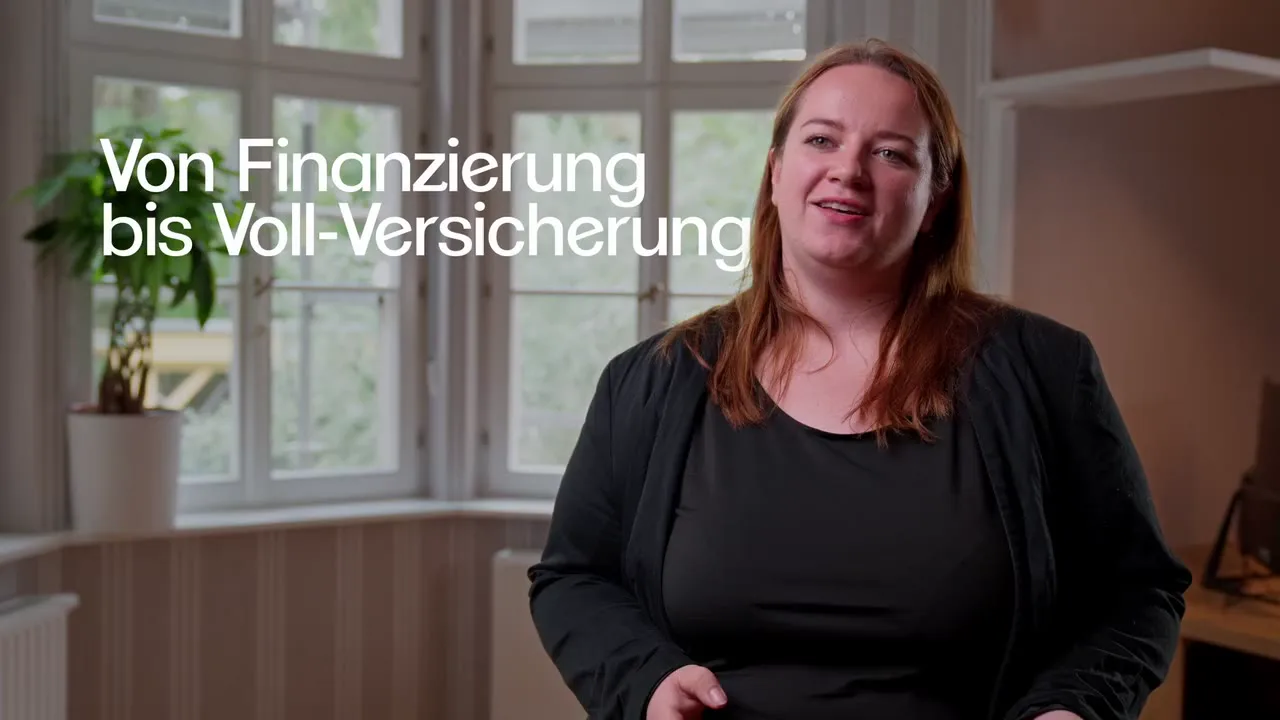
„Heiko und das Finanzhaus haben uns zu unserer Traumimmobilie geholfen.“
Kundenpaar, Hauskauf · Beratung: Heiko Reich
 2:28
„Diese Sicherheit, die ich hier habe, die kann mir keiner geben.“
Kundin, Bauvorhaben · Beratung: Heiko Reich
Alle Kundenstimmen ansehen
Einzelfall. Die geschilderten Ergebnisse hängen von der persönlichen Situation ab und lassen sich nicht übertragen. Genannte Beträge und Renditen sind keine Zusage für künftige Fälle.
Wir begleiten den ganzen Weg: zuerst die ehrliche Budgetrechnung (was ist monatlich wirklich tragbar?), dann der Vergleich über ein breites Netzwerk aus Banken und Bausparkassen, schließlich die Struktur aus Zinsbindung, Tilgung und Sondertilgungsrechten, die zu Ihrer Lebensplanung passt. Auch danach bleiben wir dran. Spätestens, wenn die Anschlussfinanzierung ansteht. Geht es um eine Immobilie als Kapitalanlage statt zum Eigennutzen, rechnen wir Lage, Rendite und Steuer im Zusammenhang: Anlageimmobilie. Einstieg: der Finanz-Check oder direkt der Haushaltsrechner weiter unten.
Die tragfähige Monatsrate ergibt sich aus der Haushaltsrechnung. Nicht aus dem Kaufpreis des Wunschobjekts. Dazu gehören ein Puffer für Unvorhergesehenes und die Nebenkosten des Eigentums (Instandhaltung, Hausgeld), die Mieter oft unterschätzen. Wer sein Budget kennt, verhandelt besser und sucht gezielter.
Je mehr Eigenkapital, desto niedriger der Zins: Banken bepreisen das Verhältnis von Darlehen zu Objektwert (Beleihungsauslauf). Als Orientierung gilt: Kaufnebenkosten plus ein Teil des Kaufpreises aus eigenen Mitteln. Vollfinanzierungen sind möglich, aber spürbar teurer und nur bei sehr stabilem Einkommen sinnvoll.
Die Zinsbindung schützt vor steigenden Zinsen: lange Bindungen kosten Aufschlag, kaufen Planbarkeit. Die anfängliche Tilgung, üblich zwei bis drei Prozent, bestimmt, wie schnell die Restschuld sinkt; weniger verlängert die Laufzeit. Nach zehn Jahren ab Vollauszahlung ist jedes Darlehen mit sechs Monaten Frist kündbar (§ 489 BGB), relevant für die Anschlussfinanzierung.
Förderprogramme (etwa der KfW oder der Länder) können den Effektivzins deutlich drücken, ändern sich aber laufend in Konditionen und Verfügbarkeit. Wir prüfen tagesaktuell, welche Programme zu Vorhaben und Objekt passen, statt mit veralteten Tabellen zu arbeiten.
Erstgespräch und Budgetrechnung, Objektprüfung aus Finanzierungssicht, Vergleich der Angebote, Begleitung bis zur Auszahlung, und ein Erinnerungssystem für das Ende der Zinsbindung. Grundlagen zum Thema erklärt der Ratgeber „Zinsbindung endet. Was jetzt?".
Erst rechnen, dann entscheiden, mit einem festen Ansprechpartner.
Beispielhafter Beratungsverlauf, nachgestellt.
Als Orientierung: die Kaufnebenkosten (je nach Bundesland häufig um die zehn Prozent) plus idealerweise 10 bis 20 Prozent des Kaufpreises. Weniger ist möglich, macht die Finanzierung aber teurer. Was in Ihrem Fall realistisch ist, zeigt die Haushaltsrechnung.
Die ehrliche Antwort kommt aus Ihrer Haushaltsrechnung: Nettoeinkommen minus feste Ausgaben minus Sicherheitspuffer. Eine verbreitete Obergrenze liegt bei rund einem Drittel des Nettoeinkommens. Entscheidend ist aber Ihre konkrete Situation, nicht die Faustregel.
Ein Darlehen, dessen Zins Sie sich bis zu 60 Monate im Voraus für die spätere Anschlussfinanzierung sichern, gegen einen Aufschlag, der mit der Vorlaufzeit steigt. Details auf unserer Seite zur Anschlussfinanzierung.
Meist ja: Jede Sondertilgung senkt die Restschuld und damit die Zinskosten. Die „Rendite" entspricht dem Darlehenszins, garantiert und steuerfrei. Wichtig ist, dass das Recht dazu im Vertrag steht und die Rücklage für Notfälle nicht angetastet wird.
Ja. Wir arbeiten mit einem breiten Netzwerk aus Banken und Bausparkassen und legen die Angebote nebeneinander, inklusive der Unterschiede bei Zins, Flexibilität und Bearbeitungszeit. Sie sehen, warum wir was empfehlen.
Drei Fragen, dann wissen wir, welcher Spezialist zu Ihrem Thema passt.
Wir sind an keinen einzelnen Anbieter gebunden. Für Ihre Lösung vergleichen wir die Angebote von über 100 Versicherern, Banken, Bausparkassen und Fondsgesellschaften und wählen aus, was wirklich zu Ihnen passt. Die folgenden Logos sind eine Auswahl daraus.
 AdvoCard
 Allianz
 Alte Leipziger
 ARAG
 AXA
 Baloise
 Barmenia Gothaer
 Concordia
 DEURAG
 die Bayerische
 Die Haftpflichtkasse
 DKV
 ERGO
 Gothaer
 Janitos
 LKH
 NÜRNBERGER
 R+V
 Signal Iduna
 Standard Life
 SV SparkassenVersicherung
 Swiss Life
 Uelzener
 Württembergische
 Würzburger
 Zurich
 Commerzbank
 Deutsche Bank
 DKB
 HypoVereinsbank
 ING
 Sparkasse
 Volksbank
 BHW Bausparkasse
 Schwäbisch Hall
 Wüstenrot
 AIG
 Bank zweiplus
 Barings
 BlackRock
 Cominvest
 DWS
 Fidelity
 Metzler
30 Minuten reichen für den Anfang. Vor Ort, telefonisch oder per Video. Sie wählen.
Wir bestätigen Ihren Termin per E-Mail.
Schritt 1 von 4
Schritt 2 von 4
Schritt 3 von 4
Schritt 4 von 4
Innerhalb von zwei Werktagen meldet sich der passende Spezialist für Ihr Thema.
Noch da?
„Heiko und das Finanzhaus haben uns zu unserer Traumimmobilie geholfen.“Kundenpaar, Hauskauf · Beratung: Heiko Reich
Dürfen wir messen, wie diese Website genutzt wird? Dafür setzen wir Google Analytics 4 ein (Cookies, Übermittlung an Google, auch in die USA) und speichern Ihren Seitenverlauf für diese Sitzung. Die Website funktioniert ohne diese Einwilligung vollständig.