Altersvorsorgedepot: die Riester-Nachfolge ab 2027

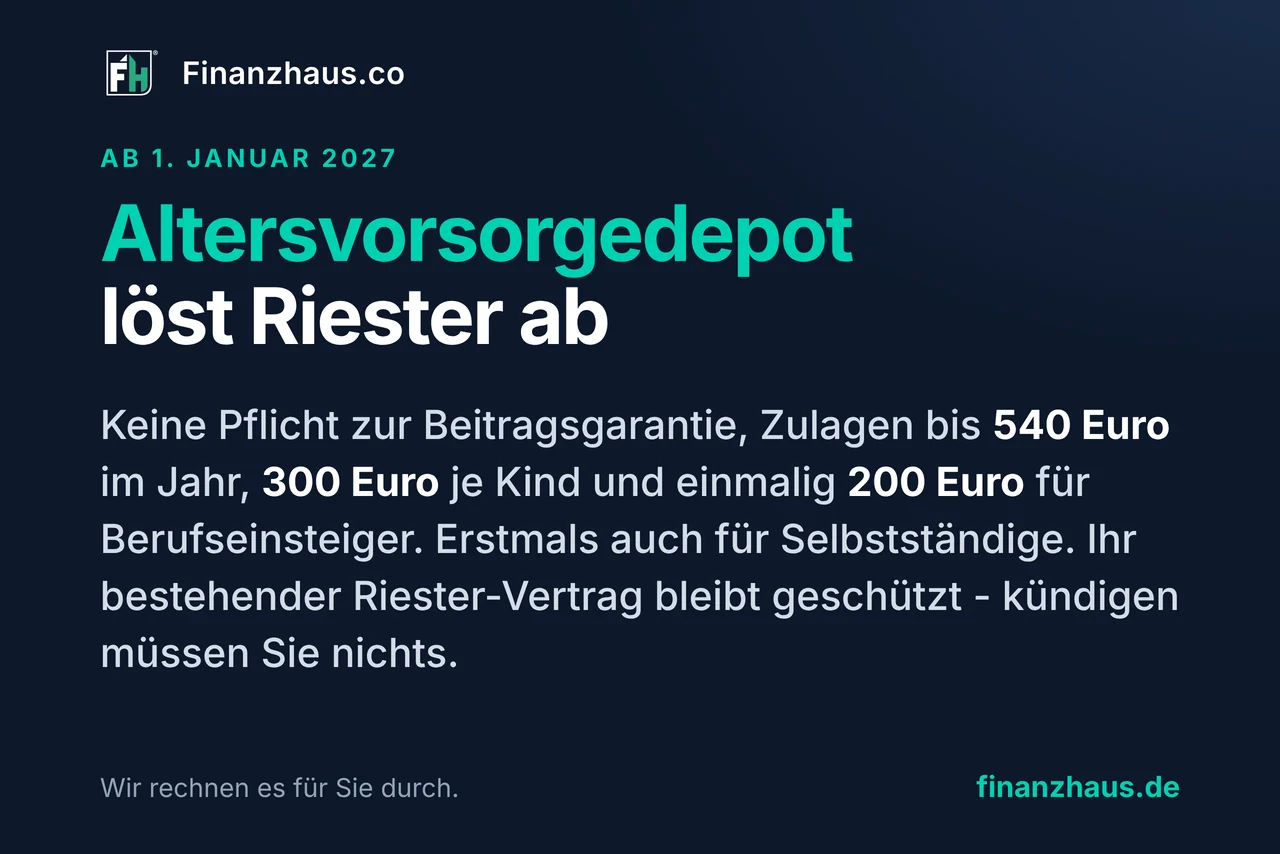
Zum 1. Januar 2027 bekommt die geförderte private Altersvorsorge eine neue Form: das Altersvorsorgedepot. Es löst die Riester-Rente für Neuverträge ab. Das zugrunde liegende Reformgesetz hat der Bundestag am 27. März 2026 beschlossen, der Bundesrat stimmte am 8. Mai 2026 zu. Wo das Ganze im Gesamtbild steht, zeigt der Überblick zur Altersvorsorge.
Was sich gegenüber Riester ändert
Der wichtigste Unterschied steht am Anfang: Es gibt keine Pflicht zur Beitragsgarantie mehr. Bei Riester musste zum Rentenbeginn mindestens die Summe der eingezahlten Beiträge zur Verfügung stehen. Diese Garantie hat Sicherheit gebracht und Renditechance gekostet, weil der Anbieter entsprechend vorsichtig anlegen musste. Künftig entscheiden Sie selbst, wie viel Schwankung Sie aushalten, bis hin zu einer Anlage in ETF.
Daneben gibt es drei Produktformen: das Altersvorsorgedepot als freie Variante, ein vereinfachtes Standarddepot mit einer gesetzlichen Kostenobergrenze von 1,0 Prozent pro Jahr und zwei vorgegebenen Anlagestrategien, sowie weiterhin Garantieprodukte mit 80 oder 100 Prozent Beitragsgarantie. Welche Form zu Ihnen passt, hängt an Ihrem Zeithorizont und daran, wie viel Schwankung Sie aushalten - wie wir das einordnen, steht unter Vorsorge und Rente.
Die Förderung in Zahlen
Die Zulage ist gestaffelt und belohnt die ersten Euro am stärksten:
- Grundzulage bis 540 Euro im Jahr. Auf die ersten 360 Euro Eigenbeitrag gibt es 50 Cent je Euro, auf weitere Beiträge bis 1.800 Euro noch 25 Cent je Euro.
- Kinderzulage bis 300 Euro je Kind und Jahr, ein Euro je eingezahltem Euro. Die volle Kinderzulage ist damit schon ab 25 Euro Sparbeitrag im Monat erreicht.
- Berufseinsteigerbonus 200 Euro, einmalig, wenn der Vertrag vor dem 25. Geburtstag abgeschlossen wird.
- Mindesteigenbeitrag 120 Euro im Jahr, also 10 Euro im Monat. Darunter entsteht kein Förderanspruch.
Dazu kommt der steuerliche Weg: Beiträge bis 1.800 Euro zuzüglich der Förderung sind als Sonderausgaben absetzbar. Das Finanzamt führt automatisch eine Günstigerprüfung durch und erstattet die Differenz, wenn der Steuervorteil höher ausfällt als die Zulagen. Die jährliche Einzahlung ist auf 6.840 Euro begrenzt; darüber hinaus steigt die Förderung nicht.
Wer gefördert wird
Der Kreis ist deutlich größer als bei Riester. Gefördert werden unter anderem Arbeitnehmer, Auszubildende, Minijobber, Beamte, Künstler, Landwirte sowie Personen in Kindererziehung oder Pflege. Die eigentliche Neuerung betrifft Selbstständige: Sie waren bei Riester weitgehend ausgeschlossen und sind beim Altersvorsorgedepot förderberechtigt. Für alle, die bisher ohne geförderte Vorsorge dastanden, ändert das die Rechnung grundlegend - mehr dazu im Beitrag Altersvorsorge für Selbstständige.
Was aus Ihrem Riester-Vertrag wird
Hier ist die Antwort beruhigend: Ihr bestehender Vertrag bleibt geschützt. Er läuft mit der bisherigen Förderung weiter, Sie müssen nichts tun und vor allem nicht kündigen. Neu abschließen lässt sich Riester ab 2027 allerdings nicht mehr.
Was Ihr Vertrag heute leistet, steht auf unserer Seite zur Riester-Rente. Ein Wechsel in die neue Förderung ist möglich, und bereits erhaltene Zulagen müssen Sie dabei nicht zurückzahlen. Rechnen sollte man ihn trotzdem: Beim Wechsel können Wechsel-, Abschluss- und Vertriebskosten anfallen, die der Renditevorteil erst wieder einspielen muss. Wie Riester heute einzuordnen ist, steht im Beitrag Riester-Rente: für wen sie sich noch lohnt.
Was noch offen ist
Ein Punkt gehört zur ehrlichen Einordnung dazu: Das Gesetz steht, einzelne Details regelt aber erst eine nachgelagerte Rechtsverordnung. Das betrifft vor allem das staatlich organisierte Standarddepot - wer es anbietet und wann es tatsächlich startet, ist noch nicht entschieden. Wer 2027 abschließen will, hat Zeit: Für die Zulage zählt der Beitrag im Beitragsjahr, nicht das Datum der Unterschrift.
Das rät Ihnen Gunther
Warten Sie nicht auf den 1. Januar 2027, sondern klären Sie vorher zwei Dinge: ob sich ein Wechsel Ihres Riester-Vertrags überhaupt rechnet und welche Sparrate Sie dauerhaft durchhalten. Beides hängt an Ihrer Situation, nicht am Produkt. Wir rechnen Zulagen, Kosten und Alternativen neutral gegeneinander, persönlich an unseren Standorten Dessau-Roßlau und Bitterfeld-Wolfen oder per Video: Beratung starten.
Allgemeine Informationen, keine individuelle Anlage-, Steuer- oder Rechtsberatung. Stand 19. November 2026 auf Basis des Altersvorsorgereformgesetzes; Änderungen durch nachgelagerte Rechtsverordnungen bleiben vorbehalten. Ohne Gewähr.
Häufige Fragen
Anbieter dürfen die neuen Verträge ab dem 1. Januar 2027 anbieten. Ein Abschluss gleich im Januar ist nicht nötig, denn für die Zulage zählt, was Sie im jeweiligen Beitragsjahr einzahlen. Einen neuen Riester-Vertrag können Sie ab 2027 dagegen nicht mehr abschließen.
Nein. Bestehende Riester-Verträge laufen mit der bisherigen Förderung normal weiter, es gilt Bestandsschutz. Ein Wechsel in die neue Förderung ist möglich, ohne dass Sie bereits erhaltene Zulagen zurückzahlen müssen. Dabei können allerdings Wechsel-, Abschluss- und Vertriebskosten anfallen, die sich erst rechnen müssen.
Ja, und das ist die größte Änderung beim Personenkreis. Bisher blieben Selbstständige ohne Rentenversicherungspflicht bei Riester außen vor. Beim Altersvorsorgedepot sind sie förderberechtigt. Neben Arbeitnehmern und Beamten zählen unter anderem auch Auszubildende, Minijobber, Landwirte, Künstler sowie Personen in Kindererziehung oder Pflege dazu.
Eine Garantie ist nicht mehr vorgeschrieben. Sie entscheiden selbst, wie viel Sicherheit oder Renditechance Sie möchten, etwa über eine Anlage in ETF. Produkte mit 80 oder 100 Prozent Beitragsgarantie bleiben weiterhin möglich. Die Garantie kostet dabei immer Renditechance, das ist der Preis für die Sicherheit.
Nein. Eine Übertragung aus einer Rürup- oder Basisrente in ein Altersvorsorgedepot ist nicht vorgesehen. Die Basisrente gehört zur ersten Schicht der Altersvorsorge und folgt eigenen Regeln. Beide Verträge können aber nebeneinander laufen, wenn das zu Ihrer Situation passt.
30 Minuten reichen für den Anfang. Vor Ort, telefonisch oder per Video. Sie wählen.